
Déductions fiscales pour rénovation en Suisse : les règles 2026
Dans un logement que vous habitez, vos travaux d'entretien et d'économie d'énergie restent déductibles de votre revenu jusqu'en 2028 inclus ; dès 2029, la valeur locative (le loyer théorique ajouté à votre revenu) et la déduction de l'entretien sont supprimées. À Lausanne, Genève ou Fribourg, déduire 10'000 CHF au-delà du forfait (la déduction admise sans facture) réduit l'impôt d'un couple marié d'environ 1'900 à 4'100 CHF, pour un revenu imposable de 60'000 à 200'000 CHF.
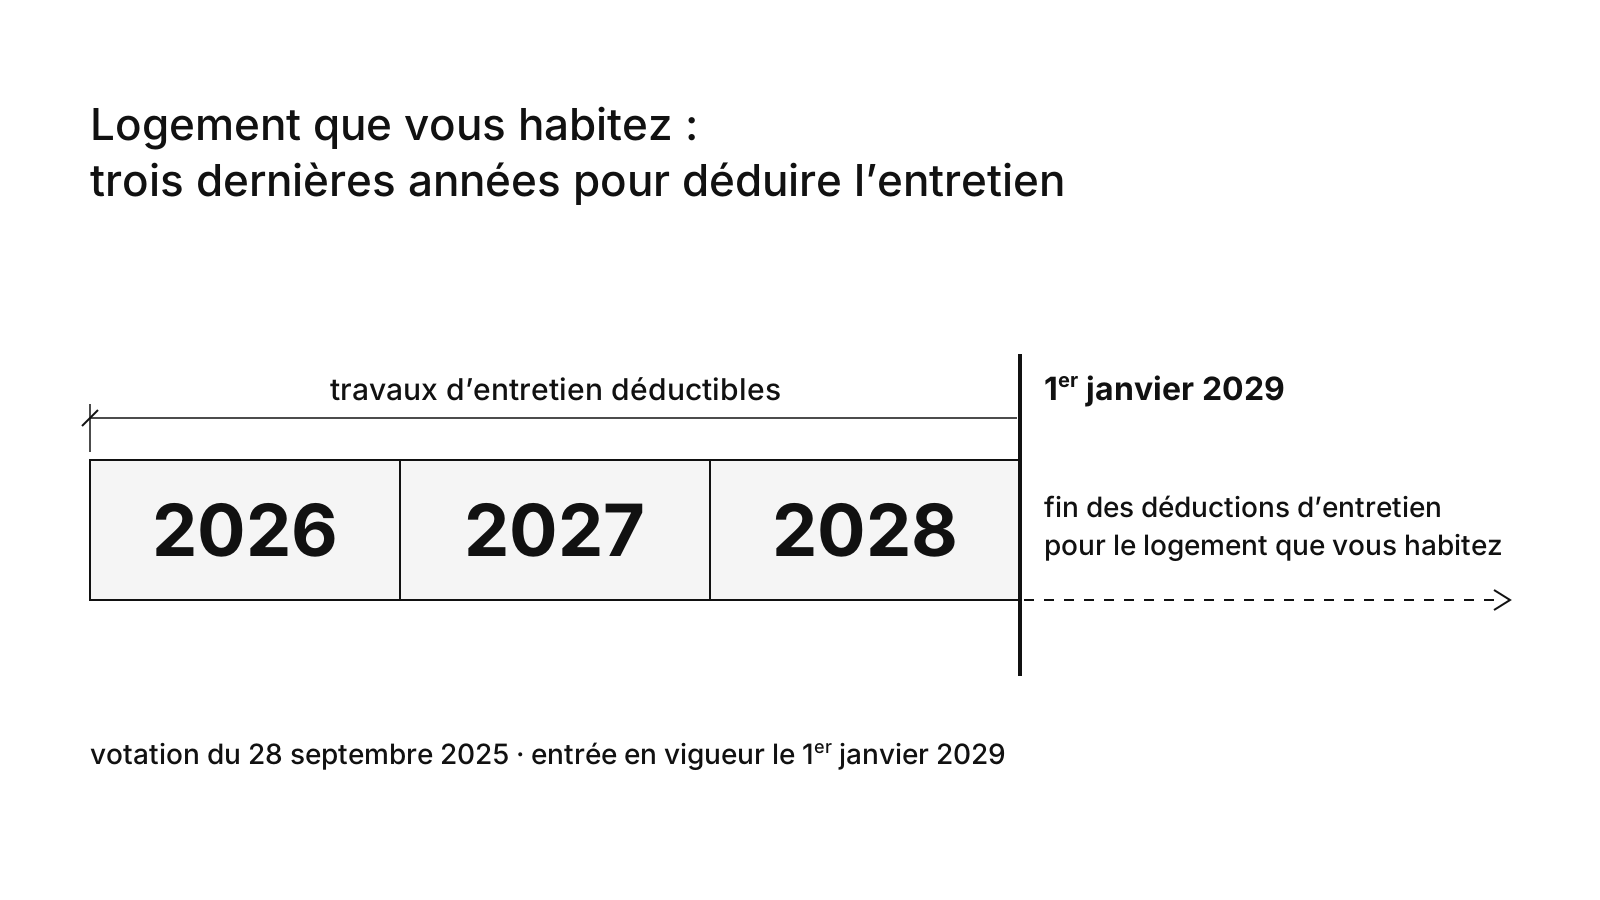
Si vous habitez votre maison ou votre appartement, vous pouvez déduire de votre revenu imposable vos travaux d'entretien (réparations et remplacements à qualité égale) et vos travaux d'économie d'énergie (isolation, fenêtres plus isolantes, pompe à chaleur) pour les années fiscales 2026, 2027 et 2028. Un agrandissement, une véranda ou des combles transformés en pièces habitables augmentent la valeur du bien et ne sont pas déductibles. Dès le 1er janvier 2029, la déduction de l'entretien disparaît pour les logements occupés par leur propriétaire. Voici, en cinq points, ce qu'il faut savoir d'ici là :
- Date limite : vos derniers travaux déductibles doivent être facturés au plus tard le 31 décembre 2028. Fribourg retient la date du paiement : vos factures doivent donc aussi y être réglées en 2028 au plus tard ; le canton de Vaud retient en principe la date de la facture, comme Genève ;
- Forfait ou frais réels : chaque année, vous déduisez au choix le total de vos factures ou un forfait sans justificatif, de 10 à 30 % de la valeur locative (un loyer fictif fixé par le fisc) selon l'impôt et l'âge du bâtiment ; les factures ne sont intéressantes que si leur total dépasse ce forfait ;
- Impôt économisé : pour un couple marié domicilié à Lausanne, à Genève ou à Fribourg, un franc déduit au-delà du forfait réduit l'impôt d'environ 19 à 20 centimes avec 60'000 CHF de revenu imposable, et de 38 à 41 centimes avec 200'000 CHF (calculateur fédéral d'impôt, année 2025, sans impôt ecclésiastique) ;
- Étaler ou regrouper : faites facturer sur deux ou trois années des travaux dont le montant approche votre revenu annuel, et réunissez de petits travaux sur une même année, pour que leur total dépasse le forfait ;
- Après 2028 : l'entretien d'un logement que vous louez reste déductible. Pour le logement que vous habitez, l'impôt fédéral n'admettra plus, parmi les travaux, que la restauration d'un monument historique ; votre canton pourra maintenir, à l'impôt cantonal, la déduction des investissements énergétiques et celle des frais de démolition d'une maison que vous remplacez par une nouvelle.
Le principe : forfait ou frais effectifs
Quand vous habitez votre logement, le fisc ajoute à votre revenu une valeur locative, c'est-à-dire le loyer que vous paieriez si vous en étiez locataire. En échange, vous déduisez les frais d'entretien, selon l'une des deux méthodes suivantes.
- La déduction forfaitaire : un pourcentage de la valeur locative, sans justificatif. À l'impôt fédéral direct, le forfait vaut 10 % si le bâtiment a 10 ans ou moins au début de l'année fiscale, et 20 % au-delà. Les taux cantonaux figurent dans le tableau plus bas.
- La déduction des frais effectifs : le montant réel de vos frais d'immeuble, sur factures : travaux d'entretien, primes d'assurance du bâtiment, impôt foncier et, pour un bien loué, frais de gérance. Cette méthode vaut la peine les années où ces frais dépassent le forfait.
Vous choisissez la méthode chaque année et pour chaque bien : les frais effectifs l'année des gros travaux, le forfait les autres années.
Exemple : dans le canton de Vaud, votre maison a plus de 20 ans. Pour cette maison, l'administration vaudoise fixe une valeur locative d'environ 36'900 CHF, calculée d'après la surface et l'âge du bâtiment, puis indexée, c'est-à-dire adaptée chaque année par le canton. Chaque impôt retient ensuite sa propre part de cette valeur : selon les instructions vaudoises de 2025, 65 % pour l'impôt cantonal, soit 24'000 CHF, et 90 % pour l'impôt fédéral, soit environ 33'200 CHF. Le forfait est de 7'200 CHF pour l'impôt vaudois (30 %, le taux vaudois au-delà de 20 ans) et d'environ 6'650 CHF pour l'impôt fédéral (20 % de 33'200 CHF). Déclarer vos frais effectifs ne vaut la peine que s'ils dépassent ces montants.
L'économie d'impôt dépend de votre taux marginal, c'est-à-dire la part d'impôt que vous payez sur vos derniers francs gagnés. Selon le calculateur d'impôt de l'Administration fédérale des contributions (AFC), pour un couple marié à Lausanne, Genève ou Fribourg, 10'000 CHF de déduction en plus font économiser environ 1'900 à 2'000 CHF avec un revenu imposable de 60'000 CHF, et environ 3'800 à 4'100 CHF avec 200'000 CHF, pour l'année fiscale 2025. Une personne seule économise davantage à revenu égal, environ 2'400 à 2'600 CHF avec 60'000 CHF de revenu imposable.
La valeur locative disparaît le 1er janvier 2029 : ce qui change pour vos déductions
Le 28 septembre 2025, le peuple et les cantons ont accepté la suppression de la valeur locative. Le 1er avril 2026, le Conseil fédéral a fixé l'entrée en vigueur de la réforme au 1er janvier 2029. Dès cette date, les propriétaires qui habitent leur logement, résidence principale ou secondaire, ne déclareront plus de valeur locative.
En contrepartie, plusieurs déductions liées à ce logement vont disparaître :
- les frais d'entretien, au forfait comme sur factures, à l'impôt fédéral, cantonal et communal ;
- à l'impôt fédéral direct, les investissements destinés à économiser l'énergie ; les cantons peuvent garder cette déduction pour une durée limitée, au plus tard jusqu'en 2050, selon l'article 78h de la loi fédérale sur l'harmonisation des impôts directs ;
- les intérêts hypothécaires, sauf pour un premier logement acheté en Suisse pour l'habiter vous-même : l'année qui suit l'achat, un couple marié pourra déduire jusqu'à 10'000 CHF d'intérêts et les autres contribuables jusqu'à 5'000 CHF, puis ce plafond baissera chaque année de 10 % de son montant de départ, pendant dix ans. Cette règle vaut aussi pour un premier achat fait entre 2019 et 2028, pour les années qui restent dès 2029 : pour un couple qui a acheté en 2024, la loi compte les dix années à partir de 2025 ; en 2029, cinquième année, il peut donc déduire jusqu'à 6'000 CHF d'intérêts (10'000 CHF moins quatre baisses de 1'000 CHF).
Les biens loués gardent leurs déductions d'entretien ; si vous louez un immeuble, notre article sur la rénovation d'un immeuble locatif explique en plus quelle hausse de loyer vos travaux permettent. La restauration d'un monument historique reste déductible à l'impôt fédéral, sauf la part payée par une subvention, et les cantons peuvent faire de même.
Après 2028, chaque canton choisira s'il garde, pour son propre impôt, la déduction des investissements d'économie d'énergie dans un logement habité ; la liste des dépenses admises sera arrêtée par le Département fédéral des finances avec les cantons. Au 13 octobre 2026, aucun des trois cantons n'a voté de loi : le Conseil d'État vaudois a redit le 9 septembre 2026 son intention de garder cette déduction, le Grand Conseil fribourgeois a accepté une motion dans ce sens le 2 septembre 2026, et le gouvernement genevois envisageait de la garder dans sa réponse du 26 mars 2025 à une question du Grand Conseil.
Pour un logement que vous habitez, 2026, 2027 et 2028 sont donc les trois dernières années fiscales avec déduction d'entretien. Pour une dépense de fin 2028, la date qui décide de l'année de déduction dépend du canton. À Genève, c'est la date de la facture. Dans le canton de Vaud, c'est en principe aussi la date de la facture, selon les instructions vaudoises sur la propriété immobilière. À Fribourg, c'est la date du paiement, pour les acomptes comme pour les factures : une facture de décembre 2028 payée en janvier 2029 compte donc pour l'année 2029, où la déduction n'existe plus.
Faire avant 2029 des travaux que vous aviez prévus pour plus tard vaut la peine s'ils sont nécessaires et si vous pouvez les financer, par exemple une toiture, des fenêtres ou un chauffage que vous auriez de toute façon remplacés dans quelques années. Pour un couple marié, l'impôt économisé représente environ un cinquième à deux cinquièmes de la somme déduite au-delà du forfait, selon les exemples du calculateur fédéral donnés plus haut : vous payez donc vous-même la plus grande partie des travaux. Si vous voulez encore déduire ces travaux, planifiez-les dès maintenant, car devis, autorisation éventuelle et chantier prennent souvent plusieurs mois.
Quels travaux sont déductibles ?
Les travaux qui maintiennent la valeur du bien, comme une réparation ou un remplacement à l'identique, sont déductibles. Les travaux qui l'augmentent, comme un agrandissement ou un équipement plus luxueux, créent une plus-value non déductible.
Le tableau suivant classe les travaux les plus fréquents dans le logement que vous occupez, d'après la liste fédérale des mesures d'économie d'énergie et les notices fiscales de Genève (2022), du canton de Vaud (2025) et de Fribourg (2023). Pour déduire ces travaux, vous renoncez au forfait et déclarez vos frais effectifs l'année où ils sont facturés, ou payés à Fribourg.
| Travaux | Classement fiscal | De 2026 à 2028 | Dès 2029 |
|---|---|---|---|
| Peinture intérieure, tapisserie | Entretien | Déductible | Non déductible |
| Toiture ou façade refaite à l'identique | Entretien | Déductible | Non déductible |
| Cuisine ou salle de bain remplacée à qualité égale | Entretien | Déductible | Non déductible |
| Fenêtres plus isolantes | Économie d'énergie ; Genève : entretien à la place d'un simple vitrage ; Fribourg : moitié entretien | Déductible en totalité | Part d'économie d'énergie : selon la loi de votre canton |
| Isolation du toit ou des façades | Économie d'énergie ; Fribourg : moitié entretien | Déductible en totalité | Part d'économie d'énergie : selon la loi de votre canton |
| Pompe à chaleur ou chauffage à distance à la place du mazout ou du gaz | Économie d'énergie ; Genève : entretien ; Fribourg : moitié entretien | Déductible en totalité | Part d'économie d'énergie : selon la loi de votre canton |
| Panneaux solaires photovoltaïques | Économie d'énergie | Déductible en totalité | Selon la loi de votre canton |
| Agrandissement, véranda, surélévation, combles aménagés | Plus-value | Non déductible | Non déductible |
| Piscine ou autre aménagement de luxe | Plus-value | Non déductible | Non déductible |
| Jardin entretenu par un jardinier (haies, arbres, gazon) | Genève : entretien ; Fribourg : non déductible ; canton de Vaud : en général non déductible | Déductible à Genève ; en général non déductible ailleurs | Non déductible |
| Travail que vous faites vous-même | Non déductible | Non déductible | Non déductible |
| Honoraires d'architecte | Genève et Fribourg : au prorata des travaux | Part liée à l'entretien et à l'énergie | Part d'économie d'énergie : selon la loi de votre canton |
Jusqu'en 2028, pour un bâtiment existant, l'entretien et l'économie d'énergie sont tous deux déductibles en totalité : le classement d'un travail ne change donc pas le montant que vous déduisez. Ce classement compte pourtant dans deux cas. Si vos travaux dépassent votre revenu de l'année, seule la part rangée en économie d'énergie peut être déduite les deux années suivantes (le report est expliqué plus bas). Après 2028, parmi les travaux de ce tableau, seule la part classée en économie d'énergie pourra encore être déduite de l'impôt cantonal, dans les cantons qui maintiendront la déduction.
Travaux déductibles (maintien de la valeur)
- Remplacement d'une chaudière par un modèle équivalent
- Réfection de la toiture (étanchéité, tuiles)
- Remplacement de fenêtres vétustes
- Ravalement de façade, peinture extérieure
- Réparation de la plomberie et de l'électricité
- Remplacement d'appareils de cuisine ou de salle de bain à valeur équivalente
Travaux non déductibles (plus-value)
- Construction d'une extension ou d'une véranda
- Ajout d'une piscine
- Transformation lourde créant de nouveaux espaces habitables
- Aménagements de luxe dépassant le standard existant
Agrandissement, piscine, véranda : annoncer les travaux au fisc genevois et les déduire du gain à la revente
À Genève, vous devez annoncer à l'administration fiscale les travaux qui augmentent la valeur du bien, comme un agrandissement, une piscine ou une véranda. Vous avez 12 mois après la fin des travaux pour les déclarer (loi genevoise sur l'imposition des personnes physiques, article 51), et leur coût est ajouté à la valeur fiscale du bien, qui sert de base à l'impôt sur la fortune. Les investissements d'économie d'énergie doivent eux aussi être annoncés, parce qu'ils augmentent la valeur fiscale, même s'ils restent déductibles du revenu jusqu'en 2028.
Pour les annoncer, vous remplissez le formulaire inclus à cet effet dans la déclaration en ligne ou dans GeTax, le logiciel de déclaration du canton, vous indiquez dans les observations la nature des travaux et le numéro de l'autorisation de construire, et vous joignez un tableau détaillé des frais ou, s'il existe, le décompte de l'architecte. Si les travaux ont agrandi la maison ou ajouté une piscine ou une véranda, vous remplissez aussi le questionnaire destiné aux propriétaires d'appartements et de villas, car la valeur locative genevoise dépend notamment de la surface habitable et de l'aménagement du logement.
À la revente, les dépenses qui ont augmenté la valeur du bien réduisent le gain soumis à l'impôt sur les gains immobiliers, que tous les cantons prélèvent (loi fédérale sur l'harmonisation des impôts directs, articles 2 et 12). Pour calculer ce gain, la loi vaudoise retient seulement les dépenses que vous pouvez prouver et exclut celles que vous avez déjà déduites de votre revenu (loi sur les impôts directs cantonaux, article 70) : gardez les factures de ces travaux aussi longtemps que vous possédez le bien.
À titre d'ordre de grandeur de ces dépenses, pour une maison genevoise construite entre 1960 et 1985, HILO estime une extension de 30 m² de plain-pied à environ 320'000 CHF, une surélévation de 70 m² sur une villa de plain-pied à environ 530'000 CHF et l'aménagement de 40 m² de combles sous un toit gardé à environ 330'000 CHF, travaux, honoraires, émoluments, imprévus et TVA compris (estimations HILO d'octobre 2026, à 30 % près, détaillées sur notre page Architecte à Genève). Les hauteurs minimales à respecter pour habiter des combles sont expliquées dans notre article sur la transformation des combles en habitation.
Fenêtres, toiture, chauffage, cuisine : ce qui est déductible des impôts
Pour ces travaux, remplacer à l'identique est de l'entretien. Mieux isoler ou changer de chauffage pour consommer moins d'énergie est aussi déductible, même si le bien prend de la valeur : c'est un investissement énergétique. La liste fédérale range l'isolation, les fenêtres plus isolantes et le changement de chauffage parmi les investissements énergétiques ; les notices de Genève et de Fribourg classent une partie de ces travaux dans l'entretien.
Fenêtres. Le changement de fenêtres usées contre des modèles équivalents est de l'entretien. Des fenêtres plus isolantes sont déductibles en totalité jusqu'en 2028 ; l'impôt fédéral direct et le canton de Vaud les classent comme investissement énergétique. La notice fiscale genevoise classe en entretien les fenêtres à double ou triple vitrage posées à la place d'un simple vitrage, et la notice fribourgeoise compte la moitié de leur prix en entretien et l'autre moitié en économie d'énergie : dans les deux cantons, le prix entier reste déductible jusqu'en 2028. Pour des fenêtres posées surtout pour se protéger du bruit ou des effractions, la notice fribourgeoise applique une autre règle : un tiers du prix compte comme plus-value non déductible, et seuls les deux autres tiers sont déductibles.
Toiture. La réfection d'une toiture à l'identique est de l'entretien, et l'isolation ajoutée au toit est un investissement énergétique ; à Fribourg, la moitié de cette isolation est classée en entretien. Surélever le toit ou aménager les combles en pièces habitables crée une plus-value non déductible.
Chauffage. Remplacer une chaudière par un modèle équivalent est de l'entretien selon les notices genevoise et fribourgeoise. La liste fédérale et le règlement vaudois rangent au contraire le renouvellement d'une chaudière parmi les mesures d'économie d'énergie ; dans les deux cas, le remplacement est déductible jusqu'en 2028. Dans le canton de Vaud, ce classement en économie d'énergie permet de reporter la part du remplacement qui dépasse votre revenu de l'année (voir le report sur trois ans, plus bas). Après 2028, le remplacement d'une chaudière pourrait rester déductible dans ce canton à deux conditions : que le canton garde la déduction des économies d'énergie, et que la liste des dépenses admises, que le Département fédéral des finances déterminera avec les cantons, comprenne ce remplacement (loi fédérale sur l'harmonisation des impôts directs, article 78h).
Passer à une pompe à chaleur, au chauffage à distance ou au solaire est déductible en totalité jusqu'en 2028 et constitue un investissement énergétique à l'impôt fédéral direct et dans le canton de Vaud. À Genève, la notice fiscale classe en entretien le passage d'un chauffage au mazout ou au gaz à une pompe à chaleur ou à un réseau de chaleur, si le volume chauffé reste le même ; à Fribourg, la notice cantonale compte en entretien la moitié du coût d'une pompe à chaleur ou d'un raccordement au chauffage à distance.
Cuisine. Une cuisine remplacée à l'identique est de l'entretien. À Fribourg, si vous la remplacez par une cuisine de meilleure qualité avec le même équipement, la notice fiscale compte deux tiers du prix comme déductibles. Si la nouvelle cuisine est aussi mieux équipée et plus confortable, la notice compte la moitié du prix comme déductible. Ce partage suppose une facture détaillée.
Appartement en copropriété. Vos versements au fonds de rénovation d'une propriété par étages (PPE) sont déductibles à l'impôt fédéral, à Genève et à Fribourg, si ce fonds sert uniquement à l'entretien des parties communes. À l'impôt vaudois, ces versements ne sont pas déductibles : vous déduisez votre part des travaux d'entretien que la copropriété paie avec ce fonds.
L'exception majeure : les investissements énergétiques
Les travaux qui font baisser la consommation d'énergie d'un bâtiment existant sont déductibles comme de l'entretien, même s'ils augmentent sa valeur. La loi parle d'investissements destinés à économiser l'énergie et à ménager l'environnement ; à l'impôt fédéral, la règle existe depuis 1995. Une ordonnance fédérale donne la liste de ces mesures, analyses énergétiques comprises.
En 2020, la loi sur l'énergie a ajouté deux règles. D'abord, les frais de démolition d'un bâtiment d'habitation que vous remplacez par une construction d'usage semblable sont déductibles, comme les investissements énergétiques. Ensuite, si ces frais de démolition ou vos investissements énergétiques sont plus élevés que votre revenu de l'année, le solde peut être déduit les années suivantes. Pour accorder la déduction, le fisc regarde la nature de chaque travail et non la classe énergétique du bâtiment : aucun texte fédéral ni aucune notice de Genève, du canton de Vaud ou de Fribourg n'exige de certificat énergétique cantonal des bâtiments (CECB), l'étiquette énergétique officielle des cantons.
En revanche, les investissements énergétiques faits pendant la construction d'un bâtiment neuf ne sont pas déductibles : ils font partie du coût de construction. À Fribourg, la notice fiscale exclut en plus toute déduction énergétique pendant les cinq ans qui suivent la fin de la construction (une maison habitable en 2018 y a droit dès 2023). La notice fribourgeoise refuse aussi cette déduction pour un agrandissement et pour des combles ou un sous-sol transformés en pièces chauffées : seuls les travaux d'économie d'énergie faits dans la partie ancienne de la maison restent alors déductibles. Dans le canton de Vaud, l'administration n'accorde pas la déduction l'année où la maison neuve est habitée, ni l'année suivante : pour une maison habitée dès mars 2024, la déduction est possible à partir de 2026.
Le report sur trois ans : quand les travaux dépassent votre revenu
Si vos investissements énergétiques ou vos frais de démolition dépassent votre revenu de l'année, vous déduisez le solde l'année suivante, puis l'année d'après s'il en reste. La déduction porte ainsi sur trois années au plus : l'année des travaux et les deux suivantes. Ce report existe aujourd'hui à l'impôt fédéral et dans les trois cantons. À l'impôt fédéral direct, il n'est assuré que jusqu'à l'année fiscale 2028 : la loi en vigueur dès le 1er janvier 2029 ne prévoit plus ces déductions ni leur report.
Exemple : vous payez 120'000 CHF pour isoler votre maison et installer une pompe à chaleur, avec un revenu net de 80'000 CHF. La première année, 80'000 CHF sont déduits et vous ne payez pas d'impôt sur le revenu. Les 40'000 CHF restants sont déduits l'année suivante.
Vous déclarez la totalité des frais dans l'année de la facture, ou du paiement à Fribourg, même s'ils dépassent votre revenu ; vous reportez ensuite le solde dans vos déclarations des années suivantes. L'année où vous déduisez un solde reporté, vous ne pouvez pas prendre le forfait pour ce bien. Dans l'exemple, la deuxième année, vous déduisez les 40'000 CHF restants plus vos frais d'entretien réels de cette année.
Ce report vaut seulement pour les travaux que l'administration fiscale de votre canton classe en économie d'énergie, car c'est elle qui fixe à la fois votre impôt cantonal et votre impôt fédéral direct. La notice fiscale genevoise classe les travaux de la même façon pour les deux impôts et range en entretien une pompe à chaleur qui remplace une chaudière à mazout ou à gaz : dans l'exemple, seul le coût de l'isolation pourrait donc être reporté à Genève, à l'impôt cantonal comme à l'impôt fédéral. À Fribourg, la moitié du coût de l'isolation et de la pompe à chaleur est classée en entretien et ne peut pas être reportée. Avant de fixer le calendrier, demandez à votre fiduciaire quel montant votre canton accepte de reporter.
Pour des travaux énergétiques de 2027 ou 2028 qui dépasseraient votre revenu, le solde reporté sur 2029 ou 2030 risque de ne plus être déductible à l'impôt fédéral direct, parce que la loi fédérale ne prévoit aucune règle pour ces soldes ; pour l'impôt cantonal, cela dépendra de la loi de votre canton, pas encore publiée. Posez la question à votre fiduciaire avant de signer les devis.
Différences cantonales : Genève, Vaud, Fribourg
Chaque canton fixe son propre forfait pour l'impôt cantonal et communal.
| Impôt | Bâtiment récent | Bâtiment plus ancien | Seuil d'âge et remarque |
|---|---|---|---|
| Impôt fédéral direct | 10 % | 20 % | 10 ans |
| Impôt cantonal genevois | 15 % | 25 % | 10 ans ; logement habité seulement |
| Impôt cantonal vaudois | 20 % | 30 % | 20 ans ; bien loué : 10 % ou 20 % des loyers bruts, au plus 15'000 ou 30'000 CHF, aucun forfait au-delà de 150'000 CHF de loyers |
| Impôt cantonal fribourgeois | 10 % | 20 % | 10 ans |
L'âge du bâtiment est compté au début de l'année fiscale, soit au 1er janvier. Une maison construite en 1974 ou en 2005 a plus de 20 ans au 1er janvier 2026 : elle a droit au taux le plus élevé, à l'impôt fédéral comme dans les trois cantons. Une maison construite en 2016 n'a pas plus de 10 ans au 1er janvier 2026 ; elle dépasse ce seuil au 1er janvier 2027 et passe alors au taux le plus élevé pour l'impôt fédéral, à Genève et à Fribourg. Dans le canton de Vaud, où le seuil est de 20 ans, elle garde le taux bas jusqu'en 2028, dernière année du forfait pour un logement habité.
À Genève, la valeur locative qui sert au calcul du forfait cantonal est réduite de deux façons : elle baisse avec la durée pendant laquelle vous habitez le logement, et elle est en principe plafonnée à 20 % de vos revenus bruts. Pour l'impôt fédéral, l'administration calcule le forfait sur la valeur locative sans ces réductions.
La démolition est déductible dans les trois cantons comme à l'impôt fédéral, si le bâtiment démoli servait à l'habitation, en tout ou en partie (un garage, un atelier ou une grange n'en font pas partie), et si le même propriétaire reconstruit sur le même terrain, dans un délai approprié, un bâtiment d'usage semblable ; la notice fribourgeoise fixe ce délai en principe à deux ans. Le décompte doit séparer la démolition proprement dite du terrassement, de l'excavation et de la dépollution, qui restent exclus. À Fribourg, vous devez annoncer la démolition au service cantonal des contributions avant le début des travaux.
Stratégie d'optimisation : étaler ou regrouper ?
Comme l'impôt est progressif, un franc déduit fait économiser davantage sur un revenu élevé : pour un couple marié, environ deux fois plus à 200'000 CHF de revenu imposable qu'à 60'000 CHF, d'après les calculs donnés au début de l'article.
Avec une très grosse déduction sur une seule année, votre revenu descend dans des tranches moins taxées, et chaque franc déduit en plus vous fait économiser de moins en moins d'impôt. Le bon choix dépend donc du montant des travaux par rapport à votre revenu :
- Gros travaux, dont le montant approche ou dépasse votre revenu annuel : répartissez-les sur deux ou trois années civiles d'ici 2028, en découpant le chantier en étapes facturées chaque année.
- Revenu modeste : si vos travaux d'entretien dépassent votre revenu de l'année, la part en trop est perdue, car seuls les travaux énergétiques peuvent être reportés ; étalez donc ces travaux d'entretien.
- Petits travaux : regroupez-les sur une année pour dépasser le forfait, puis reprenez le forfait l'année suivante.
Exemple, selon le calculateur de l'AFC (2025) : un couple marié vit à Lausanne avec un revenu imposable de 150'000 CHF avant la déduction de l'entretien ; le forfait de sa maison vaut 7'200 CHF à l'impôt vaudois et environ 6'650 CHF à l'impôt fédéral. Avec 100'000 CHF de travaux, en faire la moitié chaque année fait économiser environ 1'500 CHF de plus que tout faire la première année. Une déduction de 100'000 CHF sur une seule année fait en effet descendre le revenu imposable de 150'000 à 50'000 CHF, un niveau où chaque franc déduit économise peu d'impôt ; deux déductions de 50'000 CHF le laissent à 100'000 CHF chaque année, un niveau où le taux reste plus élevé.
Avec 60'000 CHF de travaux, c'est l'inverse : en faisant tous les travaux la première année, le couple déduit ses factures en une fois, puis il déduit encore son forfait la deuxième année ; s'il répartit les travaux, il déclare des factures les deux années et ne déduit son forfait aucune des deux. Regrouper les travaux sur la première année lui fait donc économiser environ 900 CHF de plus.
Subventions : vous déduisez seulement ce que vous payez vous-même. Si le Programme Bâtiments, qui subventionne l'assainissement énergétique au nom de la Confédération et des cantons, vous verse 30'000 CHF sur 100'000 CHF de travaux, vous déduisez 70'000 CHF. À Genève, la méthode est différente : vous déclarez les 30'000 CHF de subvention comme un revenu et vous déduisez les 100'000 CHF de travaux, ce qui donne le même résultat qu'une déduction de 70'000 CHF. Pour le fisc genevois, la subvention est un revenu imposable : elle reste ajoutée à votre revenu même si vous prenez le forfait. Exemple : 9'000 CHF de travaux, 3'000 CHF de subvention et un forfait de 8'000 CHF. Avec vos frais réels, vous ajoutez 3'000 CHF à votre revenu et vous déduisez 9'000 CHF, soit 6'000 CHF de moins à imposer ; avec le forfait, vous ajoutez aussi 3'000 CHF et vous déduisez 8'000 CHF, soit 5'000 CHF de moins. Les frais réels réduisent donc votre revenu imposable de 1'000 CHF de plus que le forfait. À Genève, pour choisir, comparez le forfait au coût total des travaux (ici 9'000 CHF), sans retrancher la subvention. Les montants vaudois sont détaillés dans notre article sur les subventions à la rénovation énergétique.
Le rôle de l'architecte dans l'optimisation fiscale
Le fisc classe chaque travail d'après la description qu'en donnent les devis et les factures des entreprises ; un architecte vérifie ces documents et les fait détailler. Il peut aussi :
- séparer trois sortes de postes dans le budget, les devis et les factures : l'entretien, l'économie d'énergie et la plus-value ;
- signaler les travaux de la liste fédérale d'économie d'énergie : leur déduction peut être reportée (à l'impôt fédéral direct, ce report ne vaut plus après 2028), et un canton peut maintenir cette déduction après 2028 ;
- coordonner les travaux avec un CECB Plus, le certificat énergétique cantonal accompagné d'un rapport de conseil qui propose des améliorations ;
- planifier les étapes et la facturation entre 2026 et 2028, selon votre revenu et la date que retient votre canton ;
- remettre le décompte final des travaux : à Genève, l'administration fiscale l'accepte pour déclarer des travaux à plus-value, à la place d'un tableau détaillé des frais.
Si vous préparez une rénovation d'ici 2028, un architecte HILO peut en parler avec vous pendant 45 minutes, sans frais : prenez rendez-vous. Votre fiduciaire calcule ensuite l'effet des travaux sur vos impôts.
Questions fréquentes sur les déductions fiscales pour rénovation
Quels travaux de rénovation puis-je déduire de mes impôts en Suisse ?
En Suisse, vous pouvez déduire de votre revenu vos travaux d'entretien, qui maintiennent la valeur du bien, et vos travaux d'économie d'énergie dans un bâtiment existant. L'entretien comprend les réparations et les remplacements à qualité égale : toiture, façade, peinture, chaudière, sanitaires, appareils de cuisine. Si vous habitez le logement, vous pouvez déduire l'entretien jusqu'en 2028.
Les travaux d'économie d'énergie, comme l'isolation, des fenêtres plus isolantes ou une pompe à chaleur, sont déductibles même s'ils augmentent la valeur, à l'impôt fédéral direct comme à Genève, dans le canton de Vaud et à Fribourg. Les autres travaux qui augmentent la valeur ne sont pas déductibles : agrandissement, véranda, piscine, combles transformés en pièces habitables, aménagements luxueux.
Avec la suppression de la valeur locative, jusqu'à quand puis-je déduire mes travaux d'entretien si j'habite ma maison ou mon appartement ?
Si vous habitez votre logement, vos travaux d'entretien sont déductibles jusqu'à l'année fiscale 2028 incluse. Après la votation du 28 septembre 2025, le Conseil fédéral a fixé au 1er janvier 2029 la suppression de la valeur locative, c'est-à-dire du loyer que vous paieriez comme locataire et que le fisc ajoute à votre revenu. La déduction de l'entretien disparaît aussi, au forfait comme sur factures, pour une résidence principale ou secondaire.
Pour une dépense de fin 2028, l'année retenue est celle de la facture à Genève et, en principe, dans le canton de Vaud. À Fribourg, c'est l'année du paiement : une facture payée en janvier 2029 n'y est plus déductible.
Faut-il avancer avant 2029 des travaux prévus pour plus tard ?
Avancer avant 2029 des travaux prévus plus tard est utile s'ils sont nécessaires et si leur financement est assuré, comme une toiture usée ou un chauffage en fin de vie. L'impôt économisé ne couvre qu'une partie de la dépense : pour 10'000 CHF déduits au-delà du forfait, l'impôt d'un couple marié baisse de 1'900 à 4'100 CHF environ, en fonction de son revenu (calculateur fédéral, année 2025).
Prévoyez plusieurs mois pour les devis, l'autorisation et le chantier, et demandez les subventions avant de commencer. À Genève, les dernières factures doivent être datées de 2028 au plus tard, et le canton de Vaud applique en principe la même règle. À Fribourg, les dernières factures doivent être payées avant le 1er janvier 2029.
Vaut-il mieux prendre le forfait d'entretien ou déclarer mes frais effectifs ?
Déclarez vos frais effectifs les années où vos frais réels (travaux d'entretien, primes d'assurance du bâtiment) dépassent le forfait, et prenez le forfait les autres années : vous choisissez chaque année et pour chaque bien, jusqu'à l'année fiscale 2028 pour le logement que vous habitez. Le forfait, déduit sans justificatif, est un pourcentage de la valeur locative (le loyer que vous paieriez comme locataire). Le taux dépend de l'impôt et de l'âge du bâtiment au début de l'année fiscale :
- Impôt fédéral direct : 10 %, puis 20 % au-delà de 10 ans ;
- Genève : 15 %, puis 25 % au-delà de 10 ans ;
- Canton de Vaud : 20 %, puis 30 % au-delà de 20 ans ;
- Fribourg : 10 %, puis 20 % au-delà de 10 ans.
L'année où vous prenez le forfait, vous ne déduisez en plus aucune facture de travaux, même pour des travaux d'économie d'énergie.
Combien d'impôt me fait économiser une déduction de 10'000 CHF pour des travaux ?
Pour un couple marié de Lausanne, Genève ou Fribourg, une déduction de 10'000 CHF fait économiser environ 1'900 à 2'000 CHF d'impôt avec 60'000 CHF de revenu imposable, et environ 3'800 à 4'100 CHF avec 200'000 CHF. L'économie dépend de votre taux marginal, la part d'impôt payée sur vos derniers francs gagnés. Ces montants viennent du calculateur d'impôt de l'Administration fédérale des contributions (AFC), pour l'année fiscale 2025 et sans impôt ecclésiastique. Une personne seule avec 60'000 CHF de revenu imposable économise environ 2'400 à 2'600 CHF.
Si vous déclarez vos factures au lieu du forfait, seule la différence compte : avec 10'000 CHF de factures et un forfait de 7'200 CHF, l'économie d'impôt porte sur 2'800 CHF.
Existe-t-il un crédit d'impôt pour la rénovation énergétique en Suisse ?
Aucun crédit d'impôt n'existe pour la rénovation énergétique d'un logement, ni à l'impôt fédéral direct ni dans les cantons de Genève, de Vaud et de Fribourg : ces impôts accordent une déduction du revenu. Vous retranchez le coût des travaux de votre revenu imposable, et l'économie d'impôt est d'autant plus forte que votre revenu est élevé. Jusqu'à l'année fiscale 2028, vous déduisez en totalité ce que ces travaux vous coûtent, une fois les subventions retranchées.
Pour la rénovation énergétique, l'aide en argent prend la forme de subventions : le Programme Bâtiments de la Confédération et des cantons les verse, et vous devez les demander avant le début des travaux.
Pour payer moins d'impôt, vaut-il mieux faire tous mes travaux la même année ou les répartir sur plusieurs années ?
Répartissez sur deux ou trois années les travaux qui approchent ou dépassent votre revenu, et regroupez les petits travaux sur une année. L'impôt est progressif : les derniers francs d'une très grosse déduction font économiser moins d'impôt.
Selon le calculateur fédéral d'impôt (année fiscale 2025), un couple marié lausannois qui a 150'000 CHF de revenu imposable avant la déduction de l'entretien, et un forfait vaudois de 7'200 CHF, économise environ 1'500 CHF de plus en étalant 100'000 CHF de travaux sur deux ans. Avec 60'000 CHF de travaux, tout regrouper fait économiser environ 900 CHF de plus, car l'année sans travaux le couple déduit son forfait. Pour un logement habité, vous pouvez répartir l'entretien jusqu'en 2028 au plus tard.
Le changement de fenêtres est-il déductible des impôts en Suisse ?
Le remplacement des fenêtres d'un bâtiment existant est déductible. Des fenêtres usées remplacées par des modèles équivalents relèvent de l'entretien, et des fenêtres plus isolantes donnent droit à une déduction complète. Genève classe en entretien le double ou le triple vitrage qui remplace un simple vitrage, et Fribourg met la moitié du prix en entretien ; dans les deux cas, le prix entier reste déductible. À Fribourg, des fenêtres choisies surtout contre le bruit ou les effractions ne sont déductibles qu'aux deux tiers.
Pour un logement que vous habitez, la déduction des fenêtres est assurée jusqu'à l'année fiscale 2028. Ensuite, seule la part reconnue comme économie d'énergie pourra rester déductible, à l'impôt cantonal, si votre canton maintient cette déduction.
La rénovation d'une salle de bain ou d'une cuisine est-elle déductible des impôts ?
La rénovation d'une salle de bain ou d'une cuisine est déductible pour la part qui remplace l'existant à qualité égale, jusqu'à l'année fiscale 2028 si vous habitez le logement. La part qui améliore le standard ou ajoute une installation, comme une deuxième salle de bain, augmente la valeur du logement et n'est pas déductible.
Pour un équipement de meilleure qualité, la notice fiscale fribourgeoise compte comme déductibles deux tiers du prix, et la moitié si l'équipement et le confort augmentent. Les documents fiscaux de Genève et du canton de Vaud ne fixent pas de proportion : demandez une facture qui sépare le remplacement de l'amélioration.
La peinture intérieure et les travaux que je fais moi-même sont-ils déductibles ?
La peinture intérieure et le remplacement d'une tapisserie sont de l'entretien : dans votre propre logement, la facture du peintre reste déductible jusqu'en 2028. Si vous faites les travaux vous-même, la valeur de votre travail n'est pas déductible. Dans le canton de Vaud comme à Fribourg, les outils ne le sont pas non plus ; à Genève, la notice fiscale range dans l'entretien la réparation et le remplacement de la tondeuse et du taille-haies.
Pour le matériel que vous achetez, la notice fribourgeoise demande d'inscrire chaque ticket de caisse sur la formule de répartition, en décrivant son usage. Les textes vaudois et genevois n'en disent rien : gardez les factures et demandez à votre administration fiscale si elle les admet avant de les déclarer.
Pompe à chaleur, isolation, panneaux solaires : ces travaux sont-ils déductibles, et le resteront-ils après 2028 ?
Dans un logement que vous habitez, une pompe à chaleur, l'isolation ou des panneaux solaires sont déductibles en totalité jusqu'à l'année fiscale 2028, subventions déduites, même s'ils augmentent la valeur du bien. Ces travaux ne sont pas déductibles dans un bâtiment neuf, ni dans les premières années d'une maison récente (cinq ans à Fribourg, l'année d'emménagement et la suivante dans le canton de Vaud). S'ils dépassent votre revenu, seule leur part classée en économie d'énergie peut être reportée sur les deux années suivantes ; à Genève, une installation qui remplace le mazout ou le gaz par une pompe à chaleur compte comme entretien. À l'impôt fédéral direct, un report sur 2029 ou 2030 risque d'être refusé.
Dès 2029, l'impôt fédéral direct n'admet plus ces travaux ; chaque canton peut en garder la déduction pour son impôt, au plus tard jusqu'en 2050.
Les cantons de Genève, de Vaud et de Fribourg garderont-ils la déduction des travaux d'économie d'énergie après 2028 ?
Aucun des trois cantons n'a encore inscrit dans sa loi la déduction des travaux d'économie d'énergie après 2028, mais chacun a déjà pris position (état au 13 octobre 2026) :
- Canton de Vaud : le Conseil d'État a confirmé le 9 septembre 2026 vouloir la maintenir ; il présentera son projet quand les règles d'exécution fédérales seront connues ;
- Fribourg : le Grand Conseil a accepté le 2 septembre 2026, par 72 voix contre 27, une motion qui demande de la maintenir ;
- Genève : le Conseil d'État a écrit le 26 mars 2025 qu'il envisageait de la maintenir, et une motion déposée au Grand Conseil le 17 août 2026 lui demande de proposer la loi nécessaire.
Comment déclarer mes frais de rénovation aux impôts, et quels justificatifs garder ?
Dans votre déclaration, qui sert aussi à l'impôt fédéral direct, choisissez les frais effectifs au lieu du forfait. Indiquez les subventions et les remboursements d'assurance reçus : Fribourg les retranche de vos frais ; le canton de Vaud les retranche aussi s'ils sont versés l'année des travaux, et sinon vous déclarez les subventions comme revenu ; à Genève, vous déclarez la subvention comme revenu et déduisez la totalité des travaux. Détaillez ensuite chaque facture dans le formulaire de votre canton :
- Genève : le formulaire des charges et frais déductibles de la déclaration en ligne ou du logiciel GeTax, où vous classez chaque dépense en entretien, économie d'énergie ou plus-value ; gardez les factures à disposition de l'administration.
- Canton de Vaud : l'annexe 07 de la déclaration (code 540) ; l'administration peut demander les justificatifs.
- Fribourg : la formule spéciale de répartition, avec les factures numérotées et les récépissés de paiement ; envoyez des copies et gardez les originaux.
La valeur de votre propre travail n'est pas déductible.
Je loue à un locataire un appartement ou une maison dont je suis propriétaire : les travaux restent-ils déductibles à partir de 2029 ?
Les frais d'entretien d'un logement que vous mettez en location restent déductibles à partir de 2029, à l'impôt fédéral, cantonal et communal. La réforme de la valeur locative ne garde cette déduction que pour les biens loués, dont le loyer encaissé reste imposé.
Pour un bien loué, l'impôt fédéral direct supprime dès 2029 deux déductions autres que l'entretien : les investissements d'économie d'énergie qui augmentent sa valeur et les frais de démolition avant reconstruction. Chaque canton pourra les garder pour son impôt, la déduction énergétique au plus tard jusqu'en 2050. Seules ces deux catégories permettent de reporter un solde sur les deux années suivantes : ce report vaut pour tous les impôts jusqu'en 2028, puis seulement pour l'impôt cantonal si votre canton garde ces déductions. L'entretien qui dépasse votre revenu est perdu.
Les travaux dans une résidence secondaire sont-ils déductibles, et que change 2029 ?
Jusqu'à l'année fiscale 2028, une résidence secondaire que vous utilisez suit les mêmes principes que votre logement principal : vous déclarez sa valeur locative, fixée par le canton où elle se trouve, et vous pouvez déduire ses frais d'entretien. Dès l'année fiscale 2029, la valeur locative et la déduction de l'entretien disparaissent aussi pour une résidence secondaire que vous ne louez pas ; seul un bien loué garde cette déduction.
À partir de 2029, la Constitution permet aussi aux cantons de créer un impôt immobilier particulier sur les résidences secondaires que leur propriétaire utilise surtout lui-même. Notre article sur les résidences secondaires présente les autres règles qui les concernent.
J'ai acheté une maison ancienne : les travaux de remise en état faits après l'achat sont-ils déductibles ?
Les frais de remise en état d'une maison ou d'un appartement acheté récemment sont déductibles comme des frais d'entretien, à l'impôt fédéral comme à l'impôt cantonal. Cette règle, en vigueur depuis le 1er janvier 2010 à l'impôt fédéral et au plus tard depuis le 1er janvier 2012 dans tous les cantons, a supprimé la « pratique Dumont », qui refusait la déduction des frais d'entretien d'un bien négligé pendant les cinq ans suivant l'achat.
Refaire la toiture ou remplacer la chaudière par un modèle équivalent est donc déductible ; un agrandissement ne l'est pas, et pour un standard amélioré, vous déduisez seulement la part qui remplace l'existant. Si vous habitez ce logement, vous pouvez déduire cette remise en état jusqu'en 2028.
Les honoraires d'architecte sont-ils déductibles avec les travaux de rénovation ?
Les honoraires d'architecte sont déductibles pour la part liée à des travaux déductibles, soit l'entretien ou l'économie d'énergie. Les notices fiscales de Genève et de Fribourg demandent de répartir les honoraires d'architecte et d'ingénieur au prorata des travaux : la part liée à un agrandissement ou à une amélioration n'est pas déductible. Les études énergétiques liées à des travaux d'économie d'énergie sont aussi déductibles. Selon la notice fribourgeoise, les honoraires d'un projet non réalisé ne sont pas déductibles.
Pour le logement que vous habitez, vous pouvez déduire les honoraires liés à l'entretien jusqu'en 2028, comme les travaux eux-mêmes.